


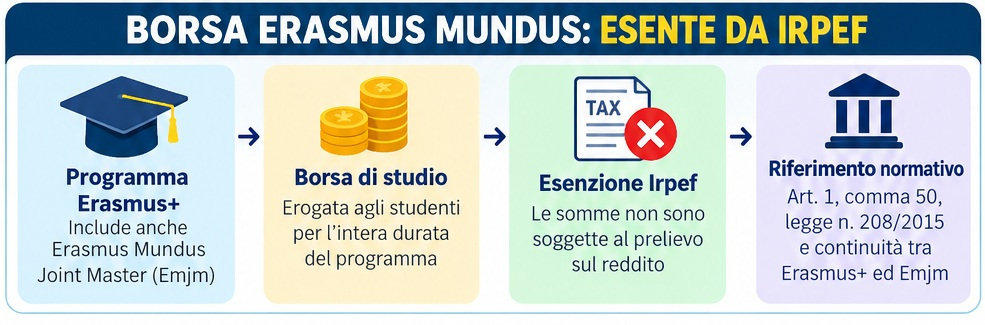
Le borse di studio Erasmus Mundus Joint Master (Emjm) beneficiano dell’esenzione Irpef prevista per i contributi economici destinati alla mobilità internazionale degli studenti universitari. A confermarlo è l’Agenzia delle Entrate, che con la risposta a interpello n. 187 del 23 ottobre 2026 ha chiarito il trattamento fiscale delle somme riconosciute nell’ambito dei master internazionali finanziati dall’Unione europea.
Il chiarimento riguarda un aspetto particolarmente importante per gli studenti che partecipano a percorsi di formazione universitari transnazionali: le borse Erasmus Mundus, in presenza dei requisiti previsti dalla normativa, non concorrono alla formazione del reddito imponibile Irpef.
La conclusione dell’Amministrazione finanziaria si fonda sulla continuità normativa tra il precedente programma Erasmus+ e quello attualmente in vigore, che comprende anche i master congiunti Erasmus Mundus.
Borse Erasmus Mundus: trattenuta Irpef
La questione esaminata dall’Agenzia delle Entrate nasce dalla richiesta di chiarimenti presentata da una studentessa iscritta, per l’anno accademico 2025-2026, a un’università italiana e ammessa a un master biennale Erasmus Mundus Joint Master.
Il percorso formativo, organizzato da un consorzio internazionale di università, prevede la partecipazione di studenti provenienti da diversi Paesi, selezionati sulla base del merito accademico e di specifici criteri di eccellenza.
Per sostenere le spese connesse alla formazione e alla mobilità internazionale, il programma riconosce ai partecipanti selezionati una borsa di studio di 1.400 euro mensili per 24 mesi, corrispondente a un contributo complessivo di 33.600 euro.
Al momento della prima erogazione, tuttavia, la studentessa ha ricevuto soltanto 1.238 euro, anziché l’importo previsto. L’università coordinatrice, incaricata anche del pagamento, aveva infatti applicato una trattenuta fiscale di 162 euro.
La contribuente ha quindi chiesto all’Amministrazione finanziaria se le somme percepite nell’ambito del programma Emjm potessero beneficiare dell’esenzione prevista dalla legislazione italiana per le borse Erasmus+.
Prima di presentare l’interpello, la studentessa aveva inoltre interpellato la European Education and Culture Executive Agency (Eacea), l’agenzia europea competente, ottenendo conferma dell’appartenenza dei master Erasmus Mundus al programma Erasmus+.
Come vengono tassate normalmente le borse di studio in Italia
Per comprendere la decisione dell’Agenzia delle Entrate è necessario partire dalla disciplina fiscale generale applicabile alle borse di studio.
L’articolo 50, comma 1, lettera c), del Tuir stabilisce che le somme percepite per finalità di studio o formazione professionale, quando non esiste un rapporto di lavoro dipendente con il soggetto erogante, sono generalmente considerate redditi assimilati a quelli di lavoro dipendente.
Rientrano in questa categoria borse di studio, assegni, premi e altri sussidi economici riconosciuti per sostenere percorsi educativi o attività di addestramento professionale.
Di conseguenza, in assenza di una specifica disposizione agevolativa, tali importi sono normalmente soggetti a imposizione fiscale.
La normativa italiana contempla però alcune eccezioni, tra cui quella relativa alle borse di studio per la mobilità internazionale finanziate nell’ambito di Erasmus+.
Le esenzioni costituiscono deroghe alla disciplina ordinaria e devono trovare un preciso fondamento legislativo. Non possono, quindi, essere applicate automaticamente a qualsiasi contributo destinato alla formazione universitaria.
Esenzione Irpef Erasmus+: cosa prevede la legge di stabilità 2016
Il principale riferimento normativo è rappresentato dall’articolo 1, comma 50, della legge n. 208/2015, ossia la legge di stabilità 2016.
La disposizione riconosce, per l’intera durata del programma Erasmus+, l’applicazione delle agevolazioni fiscali previste dall’articolo 1, comma 3, del decreto legge n. 105/2003 alle borse destinate alla mobilità internazionale.
Il beneficio riguarda gli studenti delle università e delle istituzioni di alta formazione artistica, musicale e coreutica (Afam) che ricevono contributi economici riconducibili alle iniziative europee agevolate.
In particolare, la disciplina stabilisce che:
- Le borse di studio ammesse all’agevolazione sono esenti da Irpef, senza concorrere alla determinazione del reddito imponibile dello studente.
- L’esenzione opera per l’intera durata del programma Erasmus+, secondo le condizioni stabilite dalla normativa.
- Per i soggetti eroganti è prevista anche l’esenzione Irap, come precisato dall’Agenzia delle Entrate nella circolare n. 20/E del 2016.
La normativa non introduce dunque un’esenzione generalizzata per tutte le borse universitarie internazionali, ma individua uno specifico trattamento fiscale per i contributi riconducibili al programma europeo.
Erasmus Mundus Joint Master: perché rientra nel programma Erasmus+
Un elemento decisivo per la soluzione del caso riguarda l’evoluzione della normativa europea.
L’esenzione italiana era stata originariamente introdotta con riferimento al programma Erasmus+ 2014-2020, disciplinato dal regolamento UE n. 1288/2013.
Successivamente, il regolamento UE 2021/817 ha istituito il programma Erasmus+ per il periodo 2021-2027, sostituendo la precedente disciplina e confermando la continuità delle iniziative europee dedicate all’istruzione, alla formazione, alla gioventù e allo sport.
Tra le attività finanziate dal nuovo programma figurano anche i partenariati per l’eccellenza e gli Erasmus Mundus Joint Masters, percorsi magistrali internazionali realizzati attraverso la collaborazione tra istituzioni universitarie di diversi Paesi.
Questi master si caratterizzano per l’integrazione dei programmi didattici, la dimensione transnazionale della formazione e la possibilità di conseguire titoli accademici congiunti o multipli.
L’iniziativa Erasmus Mundus comprende due principali tipologie di intervento: gli Erasmus Mundus Joint Masters (Emjm), che sostengono master internazionali integrati e borse per studenti selezionati, e le Erasmus Mundus Design Measures (Emdm), finalizzate a favorire la progettazione di nuovi percorsi magistrali congiunti.
La Eacea ha confermato che gli Emjm costituiscono una delle azioni finanziate nell’ambito di Erasmus+.
Questo collegamento è fondamentale dal punto di vista tributario: le borse Erasmus Mundus non rappresentano un finanziamento estraneo al programma europeo, ma una delle forme di sostegno economico previste al suo interno.
Interpello 187/2026: confermata l’esenzione Irpef delle borse Emjm
Alla luce della normativa nazionale ed europea, l’Agenzia delle Entrate ha riconosciuto che la borsa di studio Erasmus Mundus Joint Master oggetto dell’interpello beneficia dell’esenzione Irpef.
Secondo l’Amministrazione finanziaria, il passaggio dal precedente Erasmus+ al programma 2021-2027 non interrompe la continuità delle iniziative agevolate.
Il nuovo regolamento europeo identifica infatti Erasmus+ come successore del programma precedente e comprende espressamente i master congiunti Erasmus Mundus tra le attività sostenute.
Pertanto, l’applicazione dell’agevolazione prevista dalla legge di stabilità 2016 non costituisce un’estensione analogica di una disposizione eccezionale.
Si tratta, invece, dell’applicazione diretta dell’esenzione fiscale a una borsa di studio che rientra nel programma Erasmus+.
Nel caso esaminato, il contributo mensile di 1.400 euro, riconosciuto per la partecipazione al master internazionale, non deve quindi essere assoggettato a Irpef, in quanto ricorrono le condizioni individuate dall’Agenzia.
Cosa cambia per gli studenti e per le università che erogano le borse
Il chiarimento assume particolare rilevanza per gli studenti italiani e internazionali che frequentano percorsi universitari congiunti finanziati dall’Unione europea.
La corretta qualificazione fiscale della borsa permette di distinguere i contributi esenti dalle somme che, secondo la disciplina ordinaria del Tuir, devono essere considerate redditi imponibili.
Per gli studenti che ricevono una borsa Emjm, il riconoscimento dell’esenzione significa poter beneficiare dell’intero contributo previsto, senza trattenute Irpef non dovute.
Per le università e gli altri soggetti incaricati dell’erogazione, invece, la risposta dell’Agenzia rappresenta un riferimento per verificare la corretta applicazione delle ritenute fiscali sui finanziamenti Erasmus Mundus.
Qualora siano già state effettuate trattenute, come nel caso oggetto dell’interpello, sarà necessario valutare le modalità di regolarizzazione e di eventuale recupero delle somme, tenendo conto della documentazione fiscale e delle procedure applicabili. La risposta n. 187/2026 chiarisce il regime di esenzione, ma non disciplina una specifica procedura di rimborso.
Resta inoltre importante verificare che la borsa sia effettivamente riconducibile alle iniziative Erasmus+ contemplate dalla normativa agevolativa. La sola natura internazionale di un master, infatti, non è sufficiente a determinare automaticamente l’esenzione fiscale.
Borse Erasmus Mundus e fiscalità: il principio confermato dal Fisco
Con la risposta a interpello n. 187/2026, l’Agenzia delle Entrate chiarisce definitivamente il trattamento Irpef della borsa Erasmus Mundus Joint Master esaminata, riconoscendone la piena appartenenza al programma europeo Erasmus+.
Il principio centrale è che la continuità tra le diverse programmazioni Erasmus+ consente di mantenere l’agevolazione fiscale anche per i master congiunti finanziati nell’ambito della disciplina europea 2021-2027.
Per gli studenti beneficiari e per gli atenei coinvolti nella gestione dei contributi, il documento offre quindi un importante orientamento per applicare correttamente le disposizioni fiscali italiane.
Fonte normativa: Agenzia delle Entrate, risposta a interpello n. 187 del 23 ottobre 2026; articolo 1, comma 50, legge n. 208/2015; articolo 50 del Tuir; regolamento UE 2021/817.
L’articolo Erasmus Mundus, borse di studio esenti Irpef: chiarimenti proviene da Misterfisco.
