


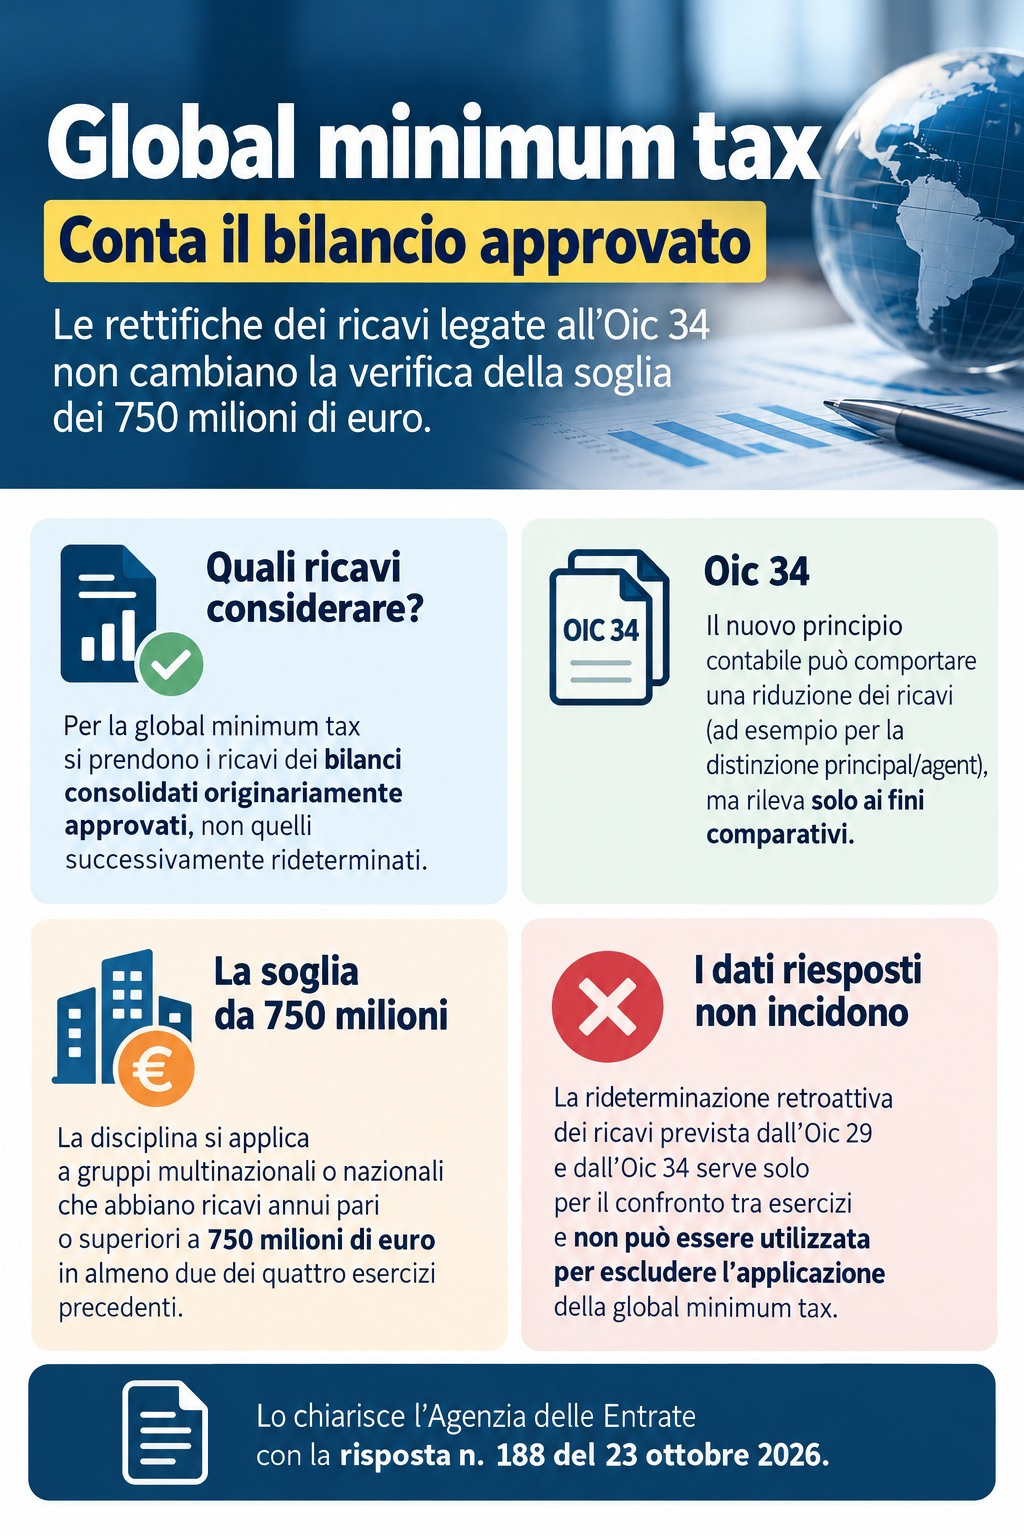
La verifica dei requisiti per l’applicazione della Global minimum tax (Gmt) deve basarsi sui ricavi riportati nei bilanci consolidati originariamente approvati, senza considerare le successive rideterminazioni effettuate per adeguarsi ai nuovi principi contabili. È quanto chiarito dall’Agenzia delle Entrate con la risposta n. 188 del 23 ottobre 2026, che affronta il rapporto tra la disciplina della tassazione minima globale e l’introduzione del principio contabile Oic 34.
Il chiarimento assume particolare importanza per i gruppi societari che, a seguito dell’adozione delle nuove regole di contabilizzazione dei ricavi, hanno registrato una significativa riduzione dei valori esposti nei prospetti contabili. Secondo l’Amministrazione finanziaria, tuttavia, la riesposizione retroattiva dei dati non modifica la verifica della soglia dimensionale prevista dalla normativa fiscale, poiché ha una funzione esclusivamente comparativa.
Global minimum tax: quando si applica la soglia di 750 milioni
La Global minimum tax rientra nel sistema di imposizione minima internazionale elaborato dall’Ocse nell’ambito del progetto Pillar Two, con l’obiettivo di garantire un livello minimo di tassazione effettiva dei grandi gruppi societari.
In Italia, la disciplina è stata introdotta dal decreto legislativo n. 209/2023, che recepisce la direttiva europea 2022/2523 e prevede un sistema di imposizione integrativa finalizzato a garantire, nei casi stabiliti dalla normativa, un’aliquota effettiva minima del 15%.
Uno dei principali requisiti per rientrare nell’ambito applicativo della normativa riguarda la dimensione economica del gruppo.
In particolare, l’articolo 10 del Dlgs n. 209/2023 stabilisce che le disposizioni interessano i gruppi multinazionali e nazionali che abbiano realizzato ricavi annui pari o superiori a 750 milioni di euro in almeno due dei quattro esercizi immediatamente precedenti a quello oggetto di verifica.
Il parametro di riferimento è costituito dai ricavi risultanti dal bilancio consolidato della controllante capogruppo.
La corretta individuazione dei valori contabili assume quindi un’importanza determinante, perché consente di stabilire se un gruppo debba applicare le disposizioni sulla tassazione minima globale e adempiere ai relativi obblighi.
Oic 34 e contabilizzazione dei ricavi: cosa cambia dal 2024
La questione esaminata dall’Agenzia delle Entrate nasce dall’introduzione del principio contabile Oic 34, applicabile ai bilanci relativi agli esercizi aventi inizio dal 1° gennaio 2024.
Il principio introduce criteri aggiornati per la rilevazione e la valutazione dei ricavi, attribuendo particolare importanza alla sostanza economica delle operazioni e al ruolo effettivamente svolto dall’impresa nelle transazioni commerciali.
Una delle novità più rilevanti riguarda la distinzione tra due differenti modalità operative:
- Principal: l’impresa opera come soggetto principale nella transazione e rileva i ricavi secondo le regole applicabili all’operazione.
- Agent: l’impresa agisce come intermediario per conto di terzi e contabilizza come ricavo soltanto la commissione o il compenso di propria competenza.
Questa distinzione può incidere in misura significativa sull’ammontare dei ricavi riportati in bilancio, soprattutto per le società che gestiscono operazioni commerciali caratterizzate da elevati flussi finanziari destinati a soggetti terzi.
Il nuovo trattamento contabile può quindi determinare una riduzione dei ricavi rappresentati nel conto economico, senza che ciò corrisponda necessariamente a un’analoga contrazione dell’attività economica effettivamente svolta.
Il caso dei buoni pasto e la riduzione dei ricavi consolidati
L’interpello riguarda la capogruppo di un gruppo multinazionale attivo nella fornitura di beni e servizi, che aveva registrato ricavi superiori a 750 milioni di euro negli esercizi 2022 e 2023, secondo i bilanci consolidati regolarmente approvati.
A partire dal 2024, l’applicazione dell’Oic 34 ha comportato una modifica nella contabilizzazione dei ricavi derivanti dall’attività di emissione e gestione dei buoni pasto.
In particolare, il gruppo ha iniziato a rappresentare i ricavi al netto degli importi spettanti agli esercenti convenzionati, applicando i criteri previsti per le operazioni nelle quali l’impresa svolge il ruolo di intermediario.
Il cambiamento ha prodotto effetti particolarmente rilevanti sui valori consolidati.
Per l’esercizio 2024, i ricavi sono risultati pari a circa 573 milioni di euro, mentre con l’applicazione dei precedenti criteri contabili avrebbero superato 1,058 miliardi di euro.
La società ha inoltre provveduto a rideterminare i dati comparativi relativi al 2023, esposti nel bilancio consolidato 2024, per renderli coerenti con le nuove modalità di contabilizzazione.
Di conseguenza, mentre il bilancio 2023 originariamente approvato riportava ricavi superiori alla soglia prevista dalla Global minimum tax, il dato relativo allo stesso esercizio, successivamente riesposto, risultava inferiore a 750 milioni di euro.
Da questa differenza è nato il dubbio interpretativo sottoposto all’Amministrazione finanziaria.
Quali ricavi considerare per verificare l’applicazione della Gmt?
La società ha chiesto all’Agenzia delle Entrate se, ai fini della verifica del requisito dimensionale per il 2024, fosse corretto utilizzare i ricavi del 2023 rideterminati secondo l’Oic 34 oppure quelli risultanti dal bilancio consolidato approvato originariamente.
Secondo la posizione sostenuta dalla contribuente, avrebbero dovuto prevalere i valori contabili aggiornati.
La motivazione si fondava sul fatto che la disciplina della Global minimum tax richiama i ricavi risultanti dal bilancio consolidato, senza introdurre una definizione fiscale autonoma di tale grandezza.
Pertanto, secondo la società, i valori riesposti nel bilancio 2024 avrebbero dovuto essere considerati anche ai fini della verifica della soglia dimensionale, in quanto rappresentativi dei nuovi criteri contabili ufficialmente adottati.
L’Agenzia delle Entrate ha però respinto questa interpretazione, precisando che la rideterminazione dei dati comparativi non può modificare retroattivamente i ricavi da considerare per l’applicazione della normativa fiscale.
Il chiarimento dell’Agenzia delle Entrate e il riferimento alle regole Ocse
Nella risposta n. 188/2026, l’Amministrazione finanziaria richiama il quadro normativo internazionale sul quale si fonda la Global minimum tax.
In particolare, l’articolo 9, comma 3, del Dlgs n. 209/2023 stabilisce che le disposizioni nazionali devono essere interpretate tenendo conto del Commentario alle regole Ocse e delle successive guide amministrative.
Il Commentario relativo all’articolo 1.1 delle Model Rules individua nei ricavi consolidati riportati nei bilanci del gruppo, predisposti secondo principi contabili riconosciuti, il parametro per verificare il raggiungimento della soglia.
Secondo l’Agenzia, tale indicazione deve essere interpretata facendo riferimento ai bilanci consolidati regolarmente approvati per ciascuno degli esercizi compresi nel periodo di osservazione.
Ne deriva che, per stabilire se un gruppo abbia superato il limite di 750 milioni di euro, non è possibile sostituire i valori originariamente approvati con quelli successivamente ricalcolati per esigenze di comparabilità contabile.
Questa interpretazione permette di mantenere un riferimento documentale definito e coerente per l’individuazione dei gruppi soggetti alla disciplina internazionale.
Oic 29: la rideterminazione retroattiva ha soltanto valore comparativo
Un passaggio centrale del chiarimento riguarda il rapporto tra l’Oic 34 e l’Oic 29, il principio contabile che disciplina, tra l’altro, i cambiamenti dei criteri contabili e la correzione degli errori.
L’Oic 34 rinvia alle disposizioni dell’Oic 29 per la rilevazione degli effetti derivanti dalla prima applicazione delle nuove regole sui ricavi.
In particolare, il paragrafo 18 dell’Oic 29 prevede che, quando un nuovo principio viene applicato retroattivamente, i dati dell’esercizio precedente siano rideterminati come se il criterio aggiornato fosse stato utilizzato fin dall’origine.
Questa operazione consente di confrontare in maniera omogenea i risultati economici di esercizi differenti, evitando che il cambiamento dei criteri contabili comprometta la leggibilità delle informazioni finanziarie.
Tuttavia, come sottolineato dall’Agenzia delle Entrate, la riesposizione dei valori precedenti viene effettuata esclusivamente a fini comparativi.
Il bilancio relativo all’esercizio precedente, già approvato, non viene quindi sostituito dal prospetto contenente i valori ricalcolati.
Di conseguenza, la rideterminazione dei ricavi 2023 presentata nel bilancio consolidato 2024 non può essere utilizzata per modificare il risultato della verifica dimensionale richiesta dalla Global minimum tax.
Global minimum tax 2024: quali conseguenze per i gruppi societari?
Il chiarimento dell’Agenzia delle Entrate ha importanti implicazioni operative per le imprese che applicano i principi contabili nazionali e rientrano potenzialmente nel perimetro della Global minimum tax.
La verifica del requisito dimensionale deve essere effettuata considerando, per ciascun esercizio rilevante, i ricavi contenuti nel relativo bilancio consolidato originariamente approvato.
Nel caso esaminato, quindi, il superamento della soglia nel 2022 e nel 2023 continua ad assumere rilevanza ai fini della verifica relativa al 2024, anche se i dati comparativi del 2023, rideterminati secondo l’Oic 34, risultano inferiori al limite normativo.
Questo significa che il gruppo non può escludere l’applicazione della disciplina per il solo fatto di aver successivamente modificato la rappresentazione contabile dei ricavi.
È comunque importante distinguere il requisito dimensionale di accesso alla Global minimum tax dalla determinazione concreta dell’eventuale imposizione integrativa.
Il superamento della soglia dei 750 milioni individua infatti il perimetro dei gruppi potenzialmente interessati, ma non determina automaticamente un’imposta aggiuntiva da versare. L’eventuale imposizione dipende dalle ulteriori regole previste dalla disciplina, tra cui quelle relative al calcolo dell’aliquota effettiva e all’applicazione delle specifiche esclusioni e semplificazioni.
Per le imprese interessate diventa quindi essenziale conservare e verificare la documentazione contabile originaria, distinguendo i dati utilizzati per la comparazione finanziaria da quelli rilevanti ai fini della verifica dei requisiti fiscali.
Global minimum tax e Oic 34: prevalgono i bilanci originariamente approvati
La risposta n. 188 del 23 ottobre 2026 conferma un principio fondamentale nell’applicazione della Global minimum tax: i cambiamenti dei criteri contabili non possono alterare retroattivamente la verifica della soglia dimensionale attraverso la semplice riesposizione dei dati comparativi.
L’adozione dell’Oic 34 può incidere anche significativamente sulla rappresentazione dei ricavi, ma le rideterminazioni effettuate in applicazione dell’Oic 29 non sostituiscono i valori dei bilanci consolidati precedentemente approvati.
Per verificare il superamento dei 750 milioni di euro, il riferimento resta dunque il bilancio consolidato originario di ciascun esercizio.
Si tratta di un’indicazione rilevante per i gruppi multinazionali e nazionali che operano in Italia, chiamati a valutare correttamente il proprio inquadramento nella disciplina Pillar Two e i conseguenti adempimenti fiscali.
Fonte normativa: Agenzia delle Entrate, risposta a interpello n. 188 del 23 ottobre 2026; decreto legislativo n. 209/2023, articoli 9 e 10; principi contabili Oic 34 e Oic 29.
L’articolo Global minimum tax: per la soglia dei 750 milioni conta il bilancio approvato proviene da Misterfisco.
