


Le imprese agricole possono utilizzare il nuovo codice tributo per recuperare, attraverso la compensazione fiscale, una parte delle maggiori spese sostenute per l’acquisto di carburanti. L’agevolazione è stata introdotta per contrastare gli effetti del rincaro di gasolio e benzina. Tale determinato dalle tensioni del quadro internazionale, e sostenere gli operatori del settore agricolo.
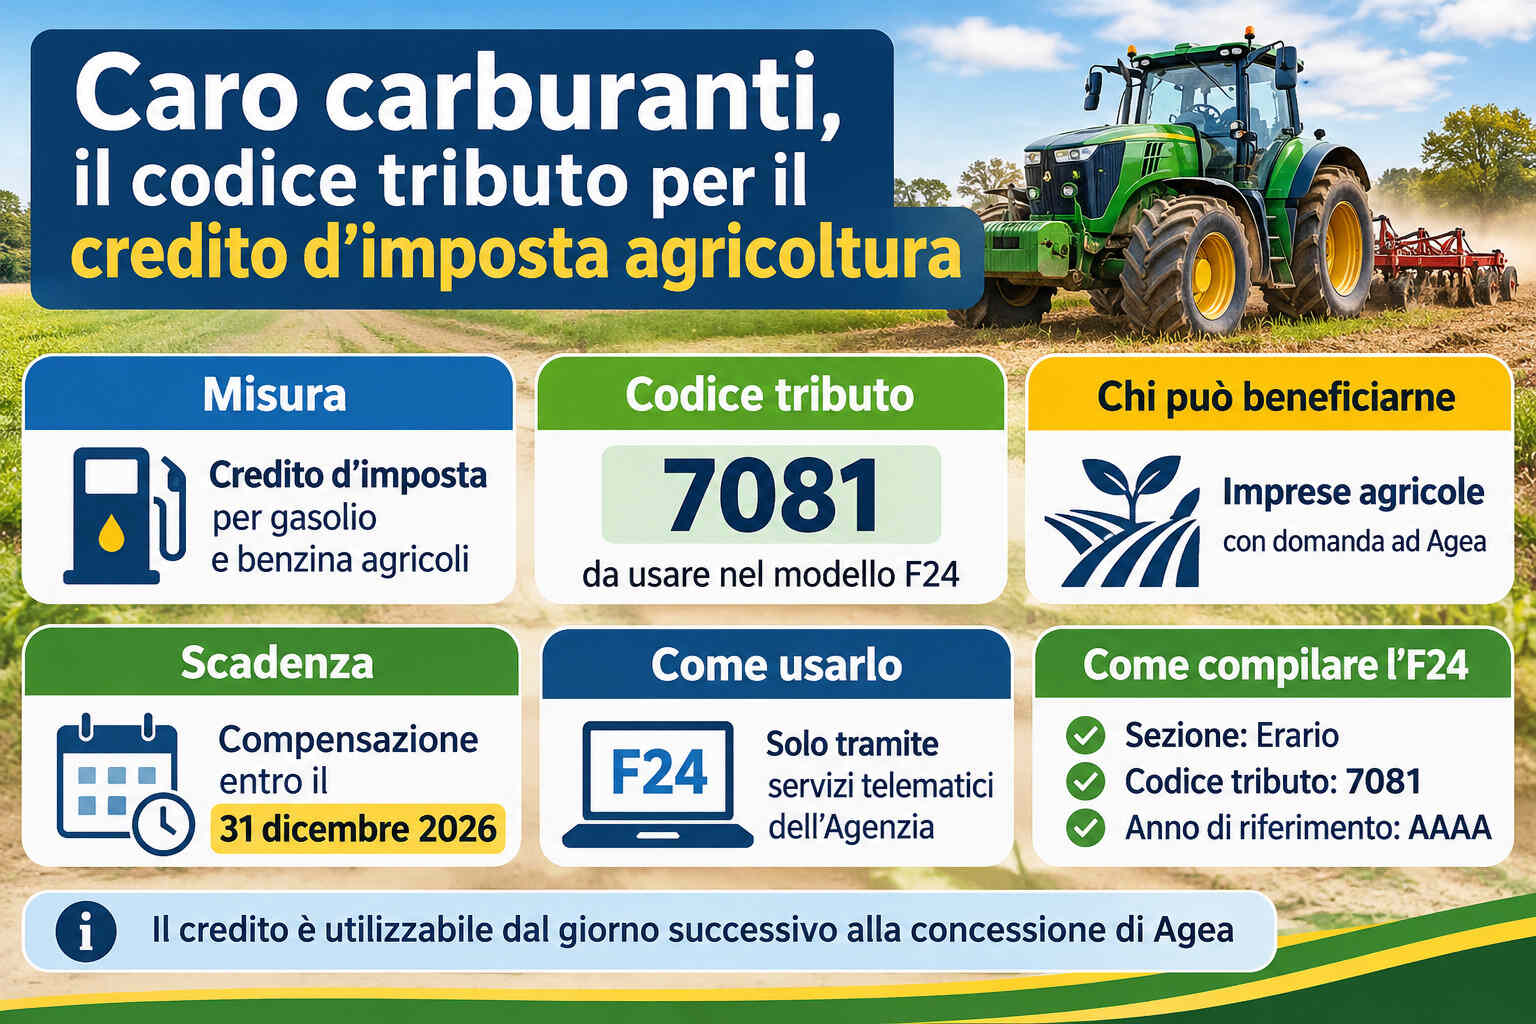
A fornire le istruzioni operative è l’Agenzia delle Entrate con la risoluzione n. 41 del 30 ottobre 2026, che istituisce il codice tributo 7081, necessario per utilizzare il credito d’imposta attraverso il modello F24.
La misura rappresenta un sostegno economico per le aziende agricole che hanno dovuto affrontare un incremento dei costi energetici, sia per il funzionamento dei mezzi impiegati nelle attività nei campi sia per il riscaldamento delle serre.
Credito d’imposta carburanti agricoli: cosa prevede l’agevolazione
Il beneficio fiscale è previsto dall’articolo 8-ter del decreto-legge n. 38 del 27 marzo 2026 e consiste in un credito d’imposta riconosciuto a parziale compensazione delle maggiori spese sostenute per l’acquisto di benzina e gasolio destinati alle attività agricole.
L’intervento nasce con l’obiettivo di contenere l’impatto del caro carburanti sui costi di gestione delle imprese del settore primario, particolarmente esposte alle oscillazioni dei prezzi dei prodotti energetici.
Le modalità di accesso al contributo sono state definite dal decreto attuativo del 24 luglio 2026, adottato dal Ministero dell’Agricoltura, della Sovranità alimentare e delle Foreste (Masaf), di concerto con il Ministero dell’Economia e delle Finanze (Mef).
Possono beneficiare dell’agevolazione le imprese agricole, senza distinzioni legate alla forma giuridica o al regime contabile adottato, purché abbiano presentato l’apposita domanda all’Agenzia per le erogazioni in agricoltura (Agea), secondo le modalità e le scadenze stabilite dalla disciplina attuativa.
Codice tributo 7081: come utilizzare il credito d’imposta
Con la risoluzione n. 41/2026, l’Agenzia delle Entrate ha individuato il codice necessario per consentire ai beneficiari di utilizzare concretamente il credito fiscale in compensazione.
Il nuovo codice è il 7081, denominato:
“Credito d’imposta per l’acquisto di carburante a favore delle imprese agricole – articolo 8-ter del decreto-legge 27 marzo 2026, n. 38”.
Il credito deve essere utilizzato esclusivamente attraverso il modello F24 e non può essere richiesto con modalità alternative di versamento.
È inoltre previsto un termine preciso per la fruizione: la compensazione deve essere effettuata entro il 31 dicembre 2026.
Un ulteriore requisito riguarda la decorrenza dell’utilizzo. Le imprese agricole possono iniziare a compensare il credito dal giorno successivo alla pubblicazione del provvedimento di concessione da parte di Agea. Non è quindi sufficiente aver presentato la domanda per poter utilizzare immediatamente l’agevolazione.
Dove verificare l’importo del credito riconosciuto
Per conoscere la somma effettivamente utilizzabile, ciascuna impresa beneficiaria può consultare il proprio cassetto fiscale, disponibile nell’area riservata del sito dell’Agenzia delle Entrate.
L’importo del credito d’imposta spettante viene comunicato dal Masaf e reso disponibile ai beneficiari per consentire la corretta compilazione del modello F24.
Prima di procedere alla compensazione, è quindi importante verificare l’ammontare riconosciuto e rispettare le indicazioni contenute nel provvedimento di concessione.
Modello F24: istruzioni per compilare la delega di pagamento
Per utilizzare il credito d’imposta carburanti agricoli, il codice tributo 7081 deve essere riportato nella sezione Erario del modello F24.
La compilazione cambia a seconda dell’operazione effettuata:
- Utilizzo del credito: il codice 7081 deve essere indicato nella colonna “importi a credito compensati”.
- Restituzione del beneficio: nel caso in cui sia necessario riversare il credito d’imposta, il codice deve essere inserito nella colonna “importi a debito versati”.
Particolare attenzione deve essere riservata anche al campo “anno di riferimento”, nel quale occorre riportare l’anno in cui è stata sostenuta la spesa per l’acquisto del carburante. L’indicazione deve essere inserita nel formato a quattro cifre “AAAA”, utilizzando l’anno riportato nel cassetto fiscale.
La delega F24 deve essere trasmessa esclusivamente attraverso i servizi telematici messi a disposizione dall’Agenzia delle Entrate. Non sono ammesse altre modalità di pagamento o presentazione.
Scadenza del credito d’imposta per le imprese agricole
Il credito d’imposta per il caro carburanti costituisce una misura di sostegno destinata a ridurre, almeno in parte, il peso dei rincari energetici sulle aziende agricole italiane.
Per non perdere il beneficio, le imprese interessate devono verificare l’avvenuta concessione dell’agevolazione da parte di Agea, controllare l’importo disponibile nel cassetto fiscale e utilizzare il credito in compensazione entro il 31 dicembre 2026.
L’istituzione del codice tributo 7081 completa quindi il quadro delle istruzioni operative per consentire ai beneficiari di recuperare fiscalmente una parte dei maggiori costi sostenuti per i carburanti impiegati nell’attività agricola.
L’articolo Caro carburanti in agricoltura: istituito il codice tributo 7081 per il credito d’imposta proviene da Misterfisco.
