


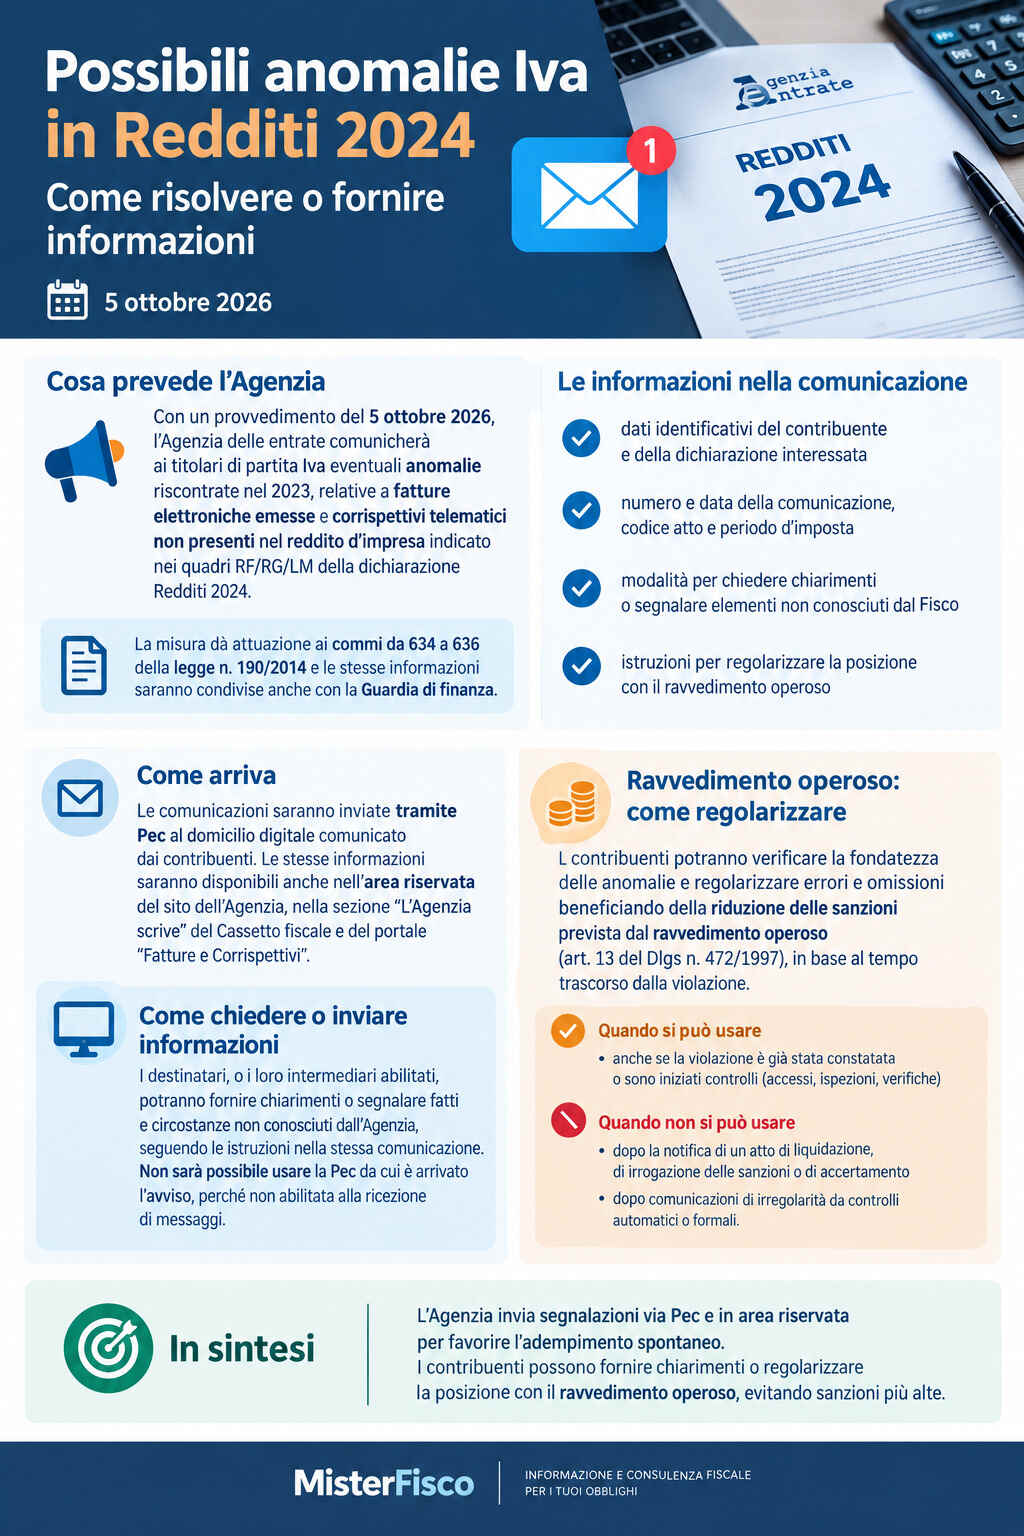
L’Agenzia delle Entrate avvia nuove comunicazioni preventive rivolte ai titolari di partita IVA per segnalare eventuali incongruenze tra i ricavi e i corrispettivi trasmessi telematicamente e i redditi dichiarati per il periodo d’imposta 2023. L’obiettivo è favorire la regolarizzazione spontanea delle anomalie fiscali, consentendo ai contribuenti di verificare la propria posizione, fornire chiarimenti e correggere eventuali errori prima che la situazione evolva in un’attività di accertamento.
Le modalità operative sono state definite con il provvedimento del direttore dell’Agenzia delle Entrate del 5 ottobre 2026. Le comunicazioni saranno recapitate tramite Posta elettronica certificata (PEC) e saranno consultabili anche attraverso i servizi online dell’Amministrazione finanziaria.
Per imprese, professionisti e contribuenti con partita IVA in Italia, è quindi importante controllare le segnalazioni ricevute e confrontare i dati indicati dall’Agenzia con quelli della contabilità e della dichiarazione dei redditi presentata.
Quali anomalie fiscali segnala l’Agenzia delle Entrate
I controlli riguardano il periodo d’imposta 2023, dichiarato attraverso il modello Redditi 2024. In particolare, l’Amministrazione finanziaria ha individuato possibili disallineamenti tra i dati delle fatture elettroniche e dei corrispettivi telematici regolarmente trasmessi e gli importi dichiarati ai fini delle imposte sui redditi.
L’attenzione si concentra sui ricavi e sui compensi che, pur risultando dai flussi informativi disponibili al Fisco, potrebbero non essere stati inclusi correttamente nel reddito d’impresa indicato nei quadri RF, RG e LM del modello Redditi.
Le incongruenze possono derivare da errori di compilazione, omissioni dichiarative o differenze che richiedono ulteriori verifiche. La presenza di una segnalazione, tuttavia, non equivale automaticamente alla constatazione di un’irregolarità fiscale: il contribuente deve esaminare gli elementi ricevuti e verificare se esistano motivazioni o circostanze che giustifichino il disallineamento.
L’iniziativa si inserisce nel quadro delle misure per promuovere l’adempimento spontaneo, previste dai commi 634-636 della legge n. 190/2014. Le informazioni sulle anomalie potranno essere rese disponibili anche alla Guardia di Finanza attraverso strumenti informatici.
Quali informazioni contiene la comunicazione
Gli avvisi predisposti dall’Agenzia delle Entrate metteranno a disposizione gli elementi utili per individuare la dichiarazione interessata e comprendere la natura della segnalazione.
In particolare, la comunicazione conterrà:
- I dati identificativi del contribuente e gli estremi della dichiarazione dei redditi oggetto di verifica.
- I riferimenti dell’avviso, tra cui numero identificativo, data di emissione, codice atto e periodo d’imposta.
- Le indicazioni per chiedere chiarimenti, comunicando eventuali fatti, circostanze o informazioni non conosciuti dall’Amministrazione finanziaria.
- Le istruzioni per correggere gli errori, qualora il contribuente accerti la presenza di omissioni o dichiarazioni non corrette.
Questi elementi consentono di ricostruire il disallineamento rilevato e di valutare se sia necessario intervenire sulla dichiarazione fiscale.
Come arrivano gli alert e dove consultarli
Le comunicazioni saranno trasmesse tramite PEC al domicilio digitale del contribuente. Per questo motivo, chi esercita un’attività d’impresa o professionale dovrebbe controllare regolarmente la propria casella di posta elettronica certificata, verificando anche le comunicazioni eventualmente ricevute dal proprio intermediario.
Gli stessi avvisi saranno consultabili online nell’area riservata del sito dell’Agenzia delle Entrate, attraverso la sezione “L’Agenzia scrive” del Cassetto fiscale e del portale “Fatture e Corrispettivi”.
La consultazione dei servizi telematici permette di recuperare i dettagli della segnalazione e confrontarli con la documentazione contabile, le fatture emesse e i corrispettivi trasmessi.
Come fornire chiarimenti all’Agenzia delle Entrate
Se il contribuente ritiene che l’anomalia non sia corretta o sia riconducibile a circostanze specifiche, può chiedere informazioni e trasmettere chiarimenti secondo le modalità indicate nella comunicazione ricevuta.
La procedura può essere gestita direttamente dall’interessato oppure tramite un intermediario abilitato, come un commercialista o un altro professionista incaricato.
È importante precisare che la PEC utilizzata dall’Agenzia per inviare l’avviso non è abilitata a ricevere risposte. Di conseguenza, non bisogna rispondere direttamente al messaggio, ma seguire le istruzioni operative riportate nella segnalazione.
Prima di inviare una richiesta, è opportuno confrontare i dati fiscali con la contabilità e raccogliere gli eventuali documenti che dimostrano la correttezza degli importi dichiarati. Una ricostruzione precisa può aiutare a spiegare le differenze rilevate e a evitare correzioni non necessarie.
Ravvedimento operoso: come correggere gli errori
Quando dalle verifiche emerge un’effettiva omissione o un errore dichiarativo, il contribuente può valutare la regolarizzazione attraverso il ravvedimento operoso, disciplinato dall’articolo 13 del decreto legislativo n. 472/1997.
Questo istituto consente, in presenza dei presupposti previsti dalla legge, di correggere spontaneamente la violazione e beneficiare di una riduzione delle sanzioni amministrative, la cui misura dipende dalla disciplina applicabile e dal momento in cui viene effettuata la regolarizzazione.
In concreto, è necessario individuare gli importi da correggere, determinare le eventuali maggiori imposte dovute, calcolare gli interessi e versare le somme previste. Quando richiesto, occorre inoltre presentare una dichiarazione integrativa per rettificare i dati originariamente comunicati.
La regolarizzazione deve essere valutata sulla base della situazione specifica: prima di procedere è quindi consigliabile verificare la natura della violazione, i termini applicabili e gli eventuali adempimenti necessari con il supporto di un professionista.
Quando non è più possibile utilizzare il ravvedimento
Il provvedimento chiarisce che il ravvedimento può essere utilizzato anche in alcune situazioni in cui la violazione sia già stata constatata o siano iniziate attività di accesso, ispezione, verifica o altre procedure di controllo, purché ricorrano le condizioni previste dalla normativa.
Esistono, tuttavia, precisi limiti. In particolare, il ravvedimento non è utilizzabile dopo la notifica di un atto di liquidazione, di irrogazione delle sanzioni o di accertamento, né dopo aver ricevuto comunicazioni di irregolarità derivanti dai controlli automatici o formali dell’Amministrazione finanziaria, secondo quanto indicato nel provvedimento e nella disciplina applicabile.
È dunque opportuno non ignorare gli alert: intervenire tempestivamente permette di verificare la posizione fiscale e valutare le possibilità di correzione ancora disponibili.
Cosa devono fare imprese e titolari di partita IVA
Chi riceve una segnalazione relativa al modello Redditi 2024 dovrebbe innanzitutto verificare il periodo d’imposta interessato e gli importi contestati, confrontando le informazioni dell’Agenzia con fatture elettroniche, corrispettivi telematici, registrazioni contabili e dichiarazione presentata.
Se i dati sono corretti, occorre predisporre i chiarimenti necessari e trasmetterli attraverso i canali indicati. Se, invece, vengono confermati errori o omissioni, è opportuno valutare con un commercialista la correzione della dichiarazione e l’eventuale ricorso al ravvedimento operoso.
In sintesi, la comunicazione preventiva rappresenta un’opportunità per chiarire le anomalie o correggere spontaneamente gli errori, senza considerare l’avviso, da solo, come prova definitiva di una violazione. La verifica puntuale dei dati e il rispetto delle procedure indicate dall’Agenzia delle Entrate sono essenziali per gestire correttamente la propria posizione fiscale.
L’articolo Anomalie IVA nel modello Redditi 2024: come intervenire proviene da Misterfisco.
