


Acquistare una nuova abitazione all’estero non comporta automaticamente la perdita delle agevolazioni fiscali prima casa già ottenute per un immobile situato in Italia. È possibile mantenere il beneficio anche quando la nuova casa si trova fuori dai confini nazionali. A condizione che vengano rispettati precisi requisiti temporali e abitativi.
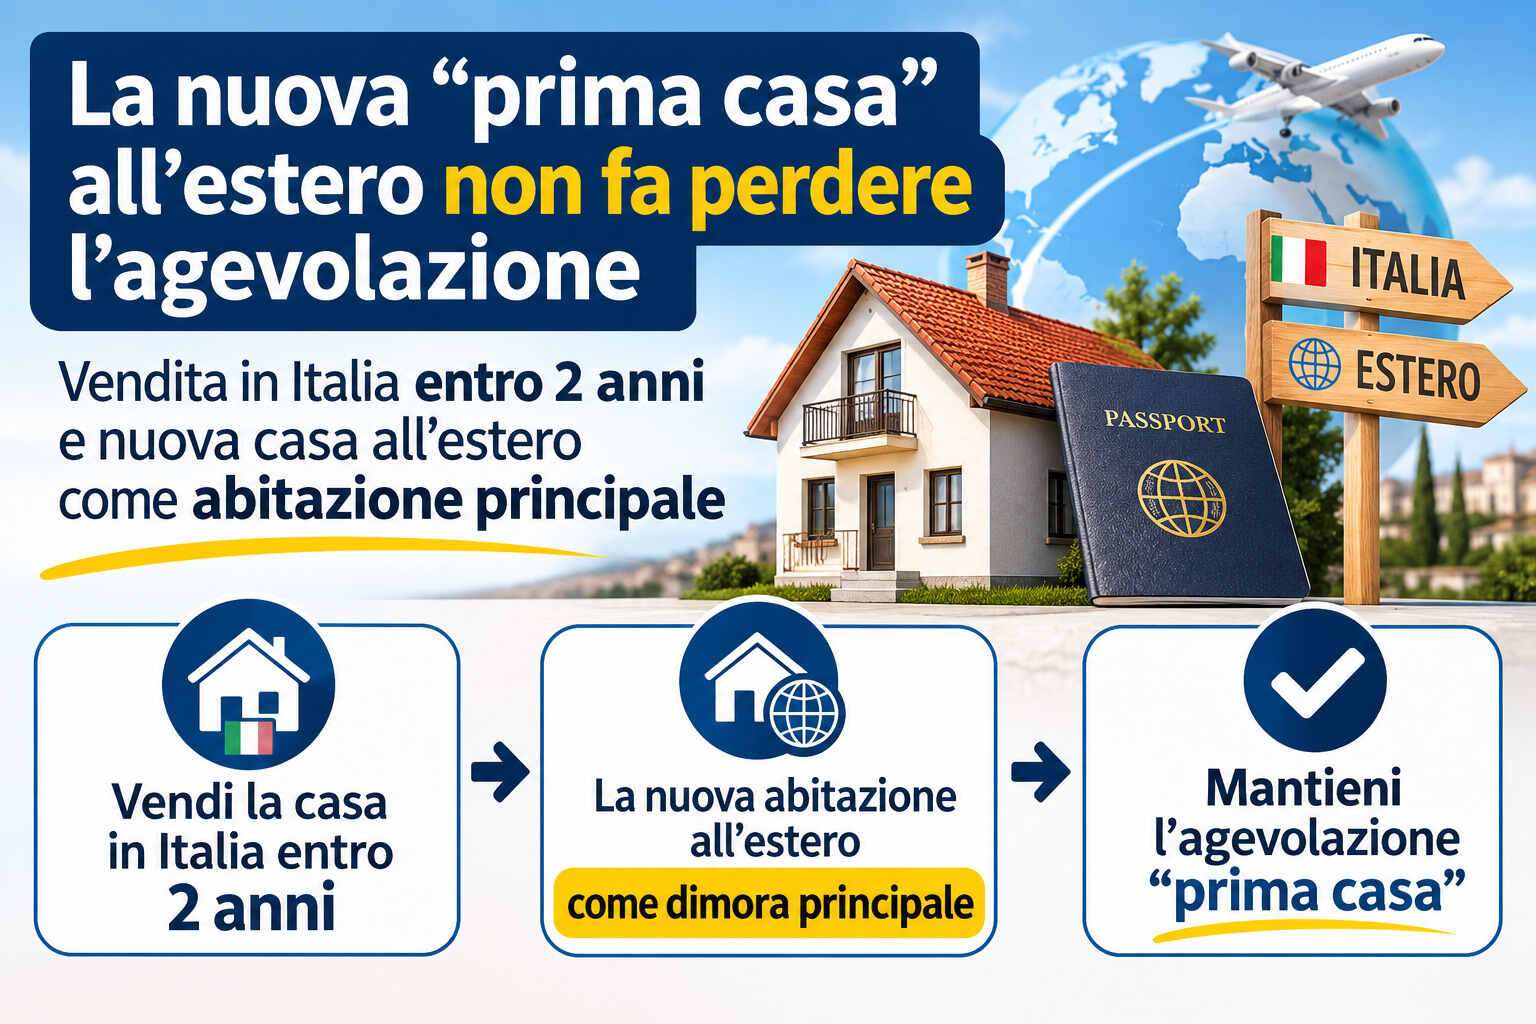
In particolare, chi vende l’abitazione italiana prima che siano trascorsi cinque anni dall’acquisto può evitare la decadenza dall’agevolazione se cede l’immobile entro due anni dall’acquisto della nuova abitazione e dimostra che quest’ultima è stata effettivamente destinata a propria dimora principale.
A chiarirlo è l’Agenzia delle Entrate con la risposta n. 200 del 5 novembre 2026, che interviene sulla possibilità di conservare il trattamento fiscale agevolato in caso di sostituzione dell’abitazione principale con un immobile acquistato all’estero.
Acquisto di una nuova casa all’estero: il caso esaminato
Il chiarimento dell’Amministrazione finanziaria prende origine dalla situazione di un cittadino italiano residente fuori dall’Italia. Il quale aveva acquistato insieme al coniuge un’abitazione nel territorio nazionale, beneficiando dell’aliquota IVA agevolata del 4% prevista per l’acquisto della prima casa.
A distanza di alcuni mesi, i coniugi hanno sottoscritto un contratto per acquistare un’altra abitazione all’estero, con l’intenzione di trasferirvi la propria dimora principale. Il trasferimento presso il nuovo immobile è avvenuto, mentre la disponibilità effettiva della casa è stata acquisita soltanto nel corso del 2026.
La coppia intende quindi vendere l’abitazione acquistata in Italia prima del decorso dei cinque anni, ma entro due anni dall’acquisizione della nuova casa all’estero.
Il dubbio riguarda proprio la possibilità di mantenere le agevolazioni fiscali già utilizzate per il primo acquisto. Nonostante la successiva vendita dell’immobile italiano avvenga entro il quinquennio.
Agevolazione prima casa: quando si verifica la decadenza
Per comprendere la soluzione fornita dall’Agenzia delle Entrate occorre fare riferimento alla disciplina contenuta nella nota II-bis all’articolo 1 della Tariffa, Parte prima, allegata al Dpr n. 131/1986, che regola le agevolazioni per l’acquisto della prima casa.
In linea generale, chi vende l’immobile acquistato con il beneficio fiscale prima che siano trascorsi cinque anni dalla data dell’acquisto decade dall’agevolazione. La conseguenza è il recupero delle imposte dovute in misura ordinaria, oltre agli interessi e alle eventuali sanzioni previste.
La decadenza può tuttavia essere evitata quando il contribuente acquista un altro immobile da destinare a propria abitazione principale, rispettando le condizioni stabilite dalla normativa.
Un’importante modifica è stata introdotta dalla legge n. 207/2024, articolo 1, comma 116, che ha ampliato da uno a due anni il termine previsto per la sostituzione dell’abitazione agevolata. La nuova disciplina consente quindi di disporre di un periodo più ampio per completare il passaggio da una casa all’altra senza perdere il trattamento fiscale di favore.
Il riacquisto all’estero è ammesso: conta l’utilizzo effettivo della casa
Un aspetto particolarmente importante riguarda la possibilità che la nuova abitazione si trovi fuori dal territorio italiano.
Già con la circolare n. 31/2010, l’Agenzia delle Entrate aveva chiarito che il riacquisto di un immobile all’estero può consentire di conservare le agevolazioni prima casa, purché siano disponibili strumenti di cooperazione amministrativa che permettano di verificare l’effettiva destinazione abitativa dell’immobile.
Non è quindi sufficiente dimostrare di aver acquistato una proprietà in un altro Paese: occorre provare che la nuova casa sia diventata realmente la dimora abituale del contribuente.
Su questo punto si era già espressa l’Agenzia con la risposta n. 126/2021, indicando alcuni documenti utili per dimostrare l’effettivo utilizzo dell’immobile estero. Tra questi rientrano l’atto di acquisto e le bollette delle utenze domestiche intestate al contribuente.
Anche la risposta n. 29/2025 ha confermato l’importanza del requisito dell’effettiva destinazione abitativa, estendendo i chiarimenti anche all’acquisto all’estero di un terreno sul quale realizzare la futura abitazione.
Vendita della prima casa entro due anni: cosa cambia con la nuova disciplina
La risposta n. 200/2026 approfondisce anche il rapporto tra il comma 4 e il comma 4-bis della nota II-bis, considerando le modifiche introdotte dalla legge di Bilancio 2025.
Il comma 4 disciplina la decadenza dall’agevolazione in caso di vendita dell’immobile prima dei cinque anni, prevedendo la possibilità di evitare il recupero del beneficio attraverso l’acquisto di un’altra abitazione principale.
Il comma 4-bis, invece, consente di acquistare una nuova abitazione con le agevolazioni prima casa anche quando si possiede ancora un immobile acquistato in precedenza usufruendo dello stesso beneficio. In questo caso, la condizione richiesta è la vendita della casa già posseduta entro due anni dal nuovo acquisto.
La finalità delle disposizioni è permettere al contribuente di sostituire la propria abitazione senza essere penalizzato dalla sovrapposizione temporanea tra i due immobili.
L’Agenzia delle Entrate richiama, a sostegno di questa interpretazione, anche la precedente risposta n. 551/2021, nella quale era stata evidenziata la funzione del meccanismo di sostituzione dell’abitazione agevolata.
La risposta n. 200/2026: nessuna perdita del beneficio se sono rispettate le condizioni
Nella conclusione, l’Amministrazione finanziaria adotta un’interpretazione coordinata delle disposizioni e riconosce che i principi previsti per il riacquisto di una nuova abitazione principale valgono anche quando il contribuente acquista prima la nuova casa e vende successivamente quella precedente.
Di conseguenza, l’acquisto di un’abitazione all’estero non determina la decadenza dalle agevolazioni prima casa già utilizzate per l’immobile italiano, anche se quest’ultimo viene ceduto prima del decorso dei cinque anni.
Per conservare il beneficio è necessario rispettare due condizioni fondamentali:
- Vendere l’immobile italiano entro due anni dall’acquisto della nuova abitazione all’estero.
- Dimostrare che la nuova casa estera è effettivamente adibita ad abitazione principale, attraverso documentazione idonea a comprovare l’utilizzo abituale dell’immobile.
Tra gli elementi probatori possono essere utilizzati l’atto di acquisto, le fatture delle utenze domestiche e gli altri documenti che attestano la concreta destinazione dell’abitazione a dimora principale.
La documentazione rilasciata all’estero dovrà inoltre rispettare le formalità previste per la sua validità in Italia, comprese, quando necessarie, la legalizzazione e la traduzione.
Il chiarimento dell’Agenzia delle Entrate conferma quindi che il trasferimento della propria abitazione principale all’estero non comporta automaticamente la perdita delle agevolazioni fiscali prima casa. Ciò che conta è il rispetto del termine biennale per la vendita dell’immobile italiano e la prova concreta che la nuova abitazione rappresenti la dimora principale del contribuente.
L’articolo Prima casa all’estero: l’agevolazione si conserva se vendi entro due anni proviene da Misterfisco.
