


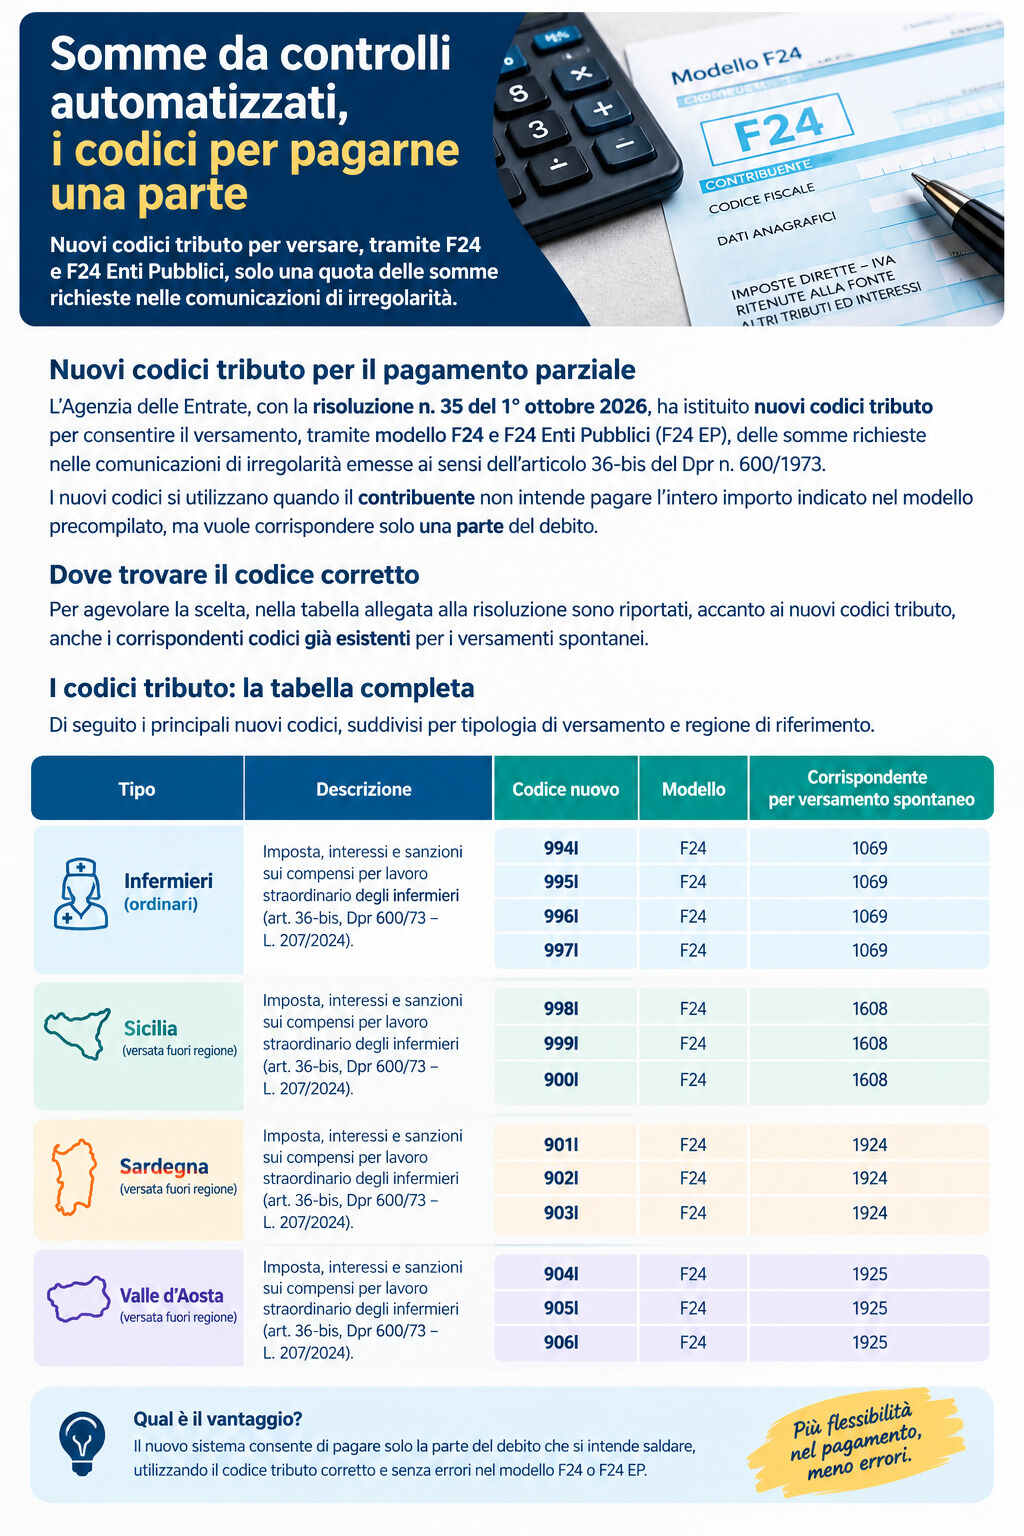
L’Agenzia delle Entrate ha introdotto nuovi codici tributo per consentire ai contribuenti di effettuare pagamenti parziali delle somme richieste a seguito dei controlli automatici delle dichiarazioni fiscali. La novità è stata ufficializzata con la risoluzione n. 35 del 1° ottobre 2026 e riguarda i versamenti effettuati attraverso i modelli F24 e F24 Enti Pubblici (F24 EP).
La misura interessa chi riceve una comunicazione di irregolarità e intende versare soltanto una parte dell’importo contestato, anziché corrispondere l’intera somma riportata nel modello di pagamento precompilato allegato alla comunicazione.
Nuovi codici tributo per le comunicazioni di irregolarità
I codici istituiti dall’Amministrazione finanziaria permettono di identificare correttamente i versamenti parziali collegati alle comunicazioni emesse nell’ambito dei controlli automatici previsti dall’articolo 36-bis del Dpr n. 600/1973.
Questa procedura di controllo consente all’Agenzia delle Entrate di verificare alcuni elementi delle dichiarazioni fiscali e di individuare eventuali imposte non versate, errori di calcolo o incongruenze che richiedono un pagamento aggiuntivo.
Quando il contribuente riceve una comunicazione di irregolarità, può quindi trovarsi nella necessità di regolarizzare la propria posizione. I nuovi codici rendono possibile gestire il versamento di una quota del debito indicato, assicurando una corretta identificazione delle somme pagate.
Per individuare il codice da utilizzare, la risoluzione mette in relazione i nuovi riferimenti con i codici tributo già previsti per i versamenti spontanei. Il confronto aiuta contribuenti, professionisti e intermediari fiscali a selezionare la voce corretta in base alla natura dell’importo dovuto.
Quali imposte e somme interessano i nuovi codici
La nuova codificazione riguarda diverse tipologie di entrate fiscali. Tra quelle indicate dall’Agenzia delle Entrate figurano:
- Imposte sostitutive sui compensi del personale sanitario, comprese quelle applicabili ai compensi per lavoro straordinario degli infermieri e ad alcune prestazioni aggiuntive, con specifici riferimenti anche ai versamenti effettuati in relazione a determinate regioni.
- Crediti d’imposta per investimenti in start-up innovative e PMI innovative, con codici distinti per imposta, interessi e sanzioni.
- Imposizione minima integrativa, suppletiva e nazionale, nell’ambito della disciplina introdotta dal decreto legislativo n. 209/2023.
- Contributo straordinario sulla riserva, previsto dall’articolo 1, comma 69, della legge n. 199/2025.
La distinzione tra imposta, interessi e sanzioni è particolarmente importante: il codice da utilizzare dipende dalla componente del debito che si intende versare. Per questo motivo, prima di compilare il modello F24, è necessario verificare la descrizione ufficiale del codice e la corrispondenza con la comunicazione ricevuta.
Come compilare il modello F24 per il pagamento parziale
Per effettuare il versamento con il modello F24 ordinario, i codici tributo devono essere inseriti nella sezione “Erario”, esclusivamente nella colonna “importi a debito versati”.
Occorre inoltre indicare negli appositi campi:
- il codice atto, riportato nella comunicazione di irregolarità;
- l’anno di riferimento, espresso nel formato a quattro cifre (AAAA).
Anche per il modello F24 Enti Pubblici (F24 EP), i nuovi codici devono essere riportati nella colonna dedicata agli importi a debito versati. In questo caso, il campo “sezione” deve essere valorizzato con “Erario”, utilizzando il valore F. Devono inoltre essere compilati il campo “codice atto” e il campo “riferimento B”, inserendo i dati presenti nella comunicazione dell’Agenzia delle Entrate.
Una compilazione corretta è essenziale per permettere all’Amministrazione finanziaria di associare il pagamento alla comunicazione e alla posizione fiscale interessata.
Dove consultare i codici tributo aggiornati
Per conoscere l’elenco completo dei codici istituiti, le relative descrizioni e i corrispondenti codici utilizzati per i versamenti spontanei, è possibile consultare la risoluzione n. 35 del 1° ottobre 2026 dell’Agenzia delle Entrate.
Prima di procedere al pagamento, è opportuno verificare la tipologia di somma richiesta, l’eventuale distinzione tra imposta, interessi e sanzioni e le indicazioni riportate nella comunicazione ricevuta. In caso di dubbi sulla compilazione del modello F24, è consigliabile rivolgersi a un commercialista o a un intermediario fiscale.
In sintesi: i nuovi codici tributo semplificano la gestione dei pagamenti parziali collegati ai controlli automatici delle dichiarazioni fiscali, consentendo di identificare correttamente le somme versate tramite F24 e F24 EP.
L’articolo Controlli automatici fiscali: nuovi codici tributo per pagamenti parziali proviene da Misterfisco.
