


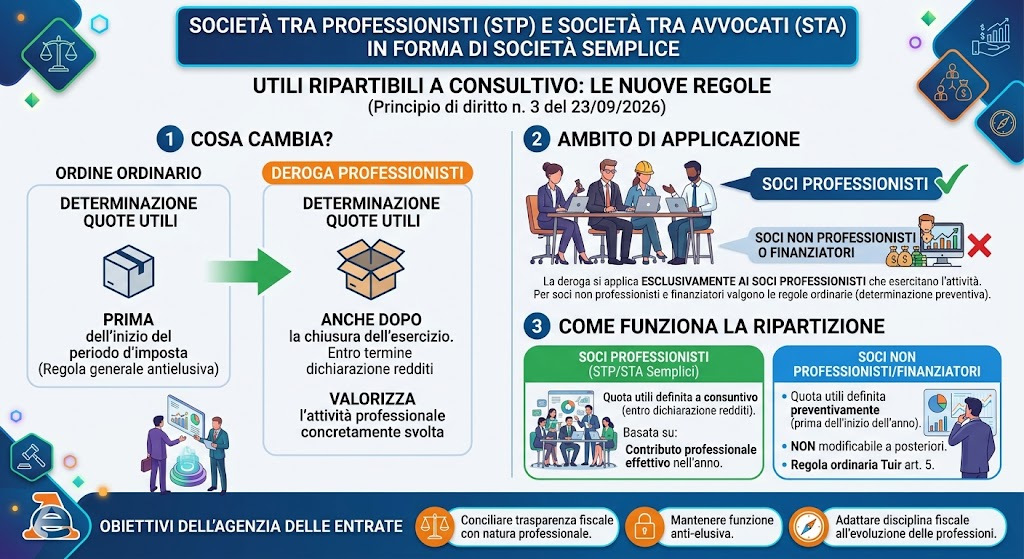
Le Società tra professionisti (Stp) e le Società tra avvocati (Sta) costituite nella forma di società semplice possono determinare le quote di partecipazione agli utili dei soci professionisti anche dopo la chiusura dell’esercizio. La definizione può avvenire, infatti, entro il termine previsto per la presentazione della dichiarazione dei redditi.
È quanto chiarito dall’Agenzia delle entrate con il principio di diritto n. 3 del 23 settembre 2026, che estende a queste particolari forme societarie la possibilità già riconosciuta alle associazioni professionali dall’articolo 5, comma 3, lettera c), del Tuir.
La possibilità, però, non riguarda indistintamente tutti i soci. La deroga è riferita esclusivamente ai soci che esercitano concretamente l’attività professionale, mentre per i soci non professionisti e per quelli finanziatori continuano ad applicarsi le regole ordinarie sulla preventiva determinazione delle quote.
Il regime di trasparenza delle società di persone
Per comprendere la posizione dell’Agenzia occorre partire dal principio di trasparenza fiscale previsto dall’articolo 5 del Tuir.
Nelle società di persone il reddito prodotto dalla società viene attribuito direttamente ai soci, indipendentemente dall’effettiva percezione o distribuzione degli utili. L’imputazione avviene sulla base della quota di partecipazione agli utili spettante a ciascun socio.
La disciplina ordinaria prevede una specifica cautela. Quando le quote di partecipazione agli utili non corrispondono proporzionalmente ai conferimenti effettuati, devono risultare da un atto pubblico o da una scrittura privata autenticata, predisposta prima dell’inizio del periodo d’imposta.
La regola ha una precisa funzione antielusiva: evitare che, una volta conosciuto il risultato economico dell’esercizio, i soci possano modificare retroattivamente la ripartizione del reddito scegliendo di attribuirne una quota maggiore a chi presenta una posizione fiscale più favorevole.
La deroga prevista per le attività professionali
Il Tuir contempla tuttavia una disciplina particolare per le associazioni professionali.
L’articolo 5, comma 3, lettera c), consente infatti alle associazioni senza personalità giuridica costituite tra persone fisiche per l’esercizio associato di arti e professioni di determinare le quote di partecipazione agli utili entro il termine di presentazione della dichiarazione dei redditi dell’associazione.
In questo modo, la percentuale di reddito attribuita ai singoli professionisti può essere definita anche a consuntivo, tenendo conto dell’attività concretamente svolta durante l’anno.
La ragione della disposizione è legata alla particolare natura del lavoro professionale. Il contributo fornito dai singoli associati può essere difficilmente quantificabile all’inizio dell’esercizio e diventare valutabile con maggiore precisione soltanto dopo aver verificato le prestazioni effettivamente realizzate.
La ripartizione a consuntivo permette quindi di collegare più direttamente la quota di reddito al contributo professionale effettivamente prestato.
La regola vale anche per Stp e Sta
Secondo l’Agenzia delle entrate, la stessa esigenza può ricorrere nelle Società tra professionisti e nelle Società tra avvocati costituite in forma di società semplice.
Le Stp sono disciplinate dall’articolo 10 della legge n. 183/2011, mentre le Sta trovano riferimento nella legge professionale forense n. 247/2012. Queste forme organizzative permettono di esercitare attività professionali regolamentate attraverso una struttura societaria, senza però eliminare la rilevanza dell’apporto personale dei professionisti.
Per l’Amministrazione finanziaria, quindi, la peculiarità che giustifica la deroga prevista per le associazioni professionali può essere riconosciuta anche alle società semplici che esercitano attività professionali attraverso i propri soci.
La possibilità di determinare le quote a consuntivo rappresenta, in quest’ottica, un adattamento della disciplina fiscale all’evoluzione delle modalità con cui le professioni possono essere organizzate.
Attenzione alla posizione dei soci finanziatori
La deroga non può però essere estesa a tutti i partecipanti alla società.
Il principio di diritto precisa che la possibilità di stabilire le quote degli utili dopo la chiusura dell’esercizio riguarda soltanto i soci professionisti, vale a dire coloro che contribuiscono alla produzione del reddito attraverso lo svolgimento dell’attività professionale.
Una disciplina diversa deve essere applicata agli eventuali soci non professionisti o soci finanziatori.
Per questi soggetti continua a trovare applicazione la regola generale dell’articolo 5, comma 2, del Tuir. La relativa quota di partecipazione agli utili deve quindi essere determinata prima dell’inizio del periodo d’imposta, attraverso un atto avente i requisiti previsti dalla norma.
La distinzione assume particolare importanza perché impedisce che la deroga pensata per valorizzare l’attività professionale possa trasformarsi in uno strumento per modificare a posteriori la distribuzione del reddito tra soci professionisti e soci di capitale.
Come funziona la ripartizione degli utili
In concreto, nelle Stp e nelle Sta organizzate come società semplici occorre quindi distinguere due situazioni.
Per i soci professionisti, la quota di partecipazione agli utili può essere determinata anche a consuntivo, entro il termine di presentazione della dichiarazione dei redditi, tenendo conto del contributo professionale concretamente fornito nel corso dell’esercizio.
Per gli eventuali soci finanziatori o non professionisti, invece, resta necessario rispettare la disciplina ordinaria: la quota deve essere definita preventivamente, prima dell’inizio dell’esercizio, senza poter essere modificata successivamente sulla base del risultato economico conseguito.
Il principio dell’Agenzia delle entrate introduce quindi una distinzione precisa: flessibilità nella determinazione degli utili per chi svolge l’attività professionale, applicazione delle regole ordinarie per chi partecipa alla società esclusivamente come investitore.
L’interpretazione consente così di conciliare il regime di trasparenza fiscale con le caratteristiche proprie dell’attività professionale, mantenendo al tempo stesso la funzione antielusiva delle regole sulla preventiva determinazione delle quote.
L’articolo Società tra professionisti, utili ripartibili a consuntivo proviene da Misterfisco.
