


Gli enti bilaterali non sono sempre tenuti a comunicare all’Agenzia delle entrate i dati relativi ai rimborsi delle spese sanitarie riconosciuti ai propri iscritti. L’obbligo, infatti, non sussiste quando i contributi utilizzati per finanziare le prestazioni non hanno prodotto alcun vantaggio fiscale per il lavoratore.
In queste situazioni, le spese sanitarie rimborsate continuano a essere considerate a carico del contribuente e, di conseguenza, non rientrano tra quelle per cui è prevista la trasmissione dei dati all’Amministrazione finanziaria.
La precisazione arriva con la risposta n. 178 del 30 settembre 2026, con la quale l’Agenzia delle entrate ha esaminato il caso di un ente bilaterale di categoria che intendeva rimborsare ai propri iscritti alcune spese sanitarie e chiedeva se fosse necessario trasmettere i relativi dati.
Quando è previsto l’invio dei dati dei rimborsi sanitari
La questione riguarda il comma 25-bis dell’articolo 78 della legge n. 413/1991, che disciplina la comunicazione dei dati relativi alle spese sanitarie rimborsate.
La norma prevede la trasmissione dei dati da parte dei soggetti interessati quando il premio o il contributo utilizzato per finanziare il rimborso è stato dedotto dal reddito complessivo oppure non ha concorso alla formazione del reddito.
La finalità è quella di consentire una corretta predisposizione della dichiarazione dei redditi precompilata, evitando che il contribuente possa portare in detrazione o deduzione una spesa sanitaria che, in realtà, non è rimasta effettivamente a suo carico.
Il principio, quindi, è strettamente collegato al trattamento fiscale dei contributi che finanziano il rimborso.
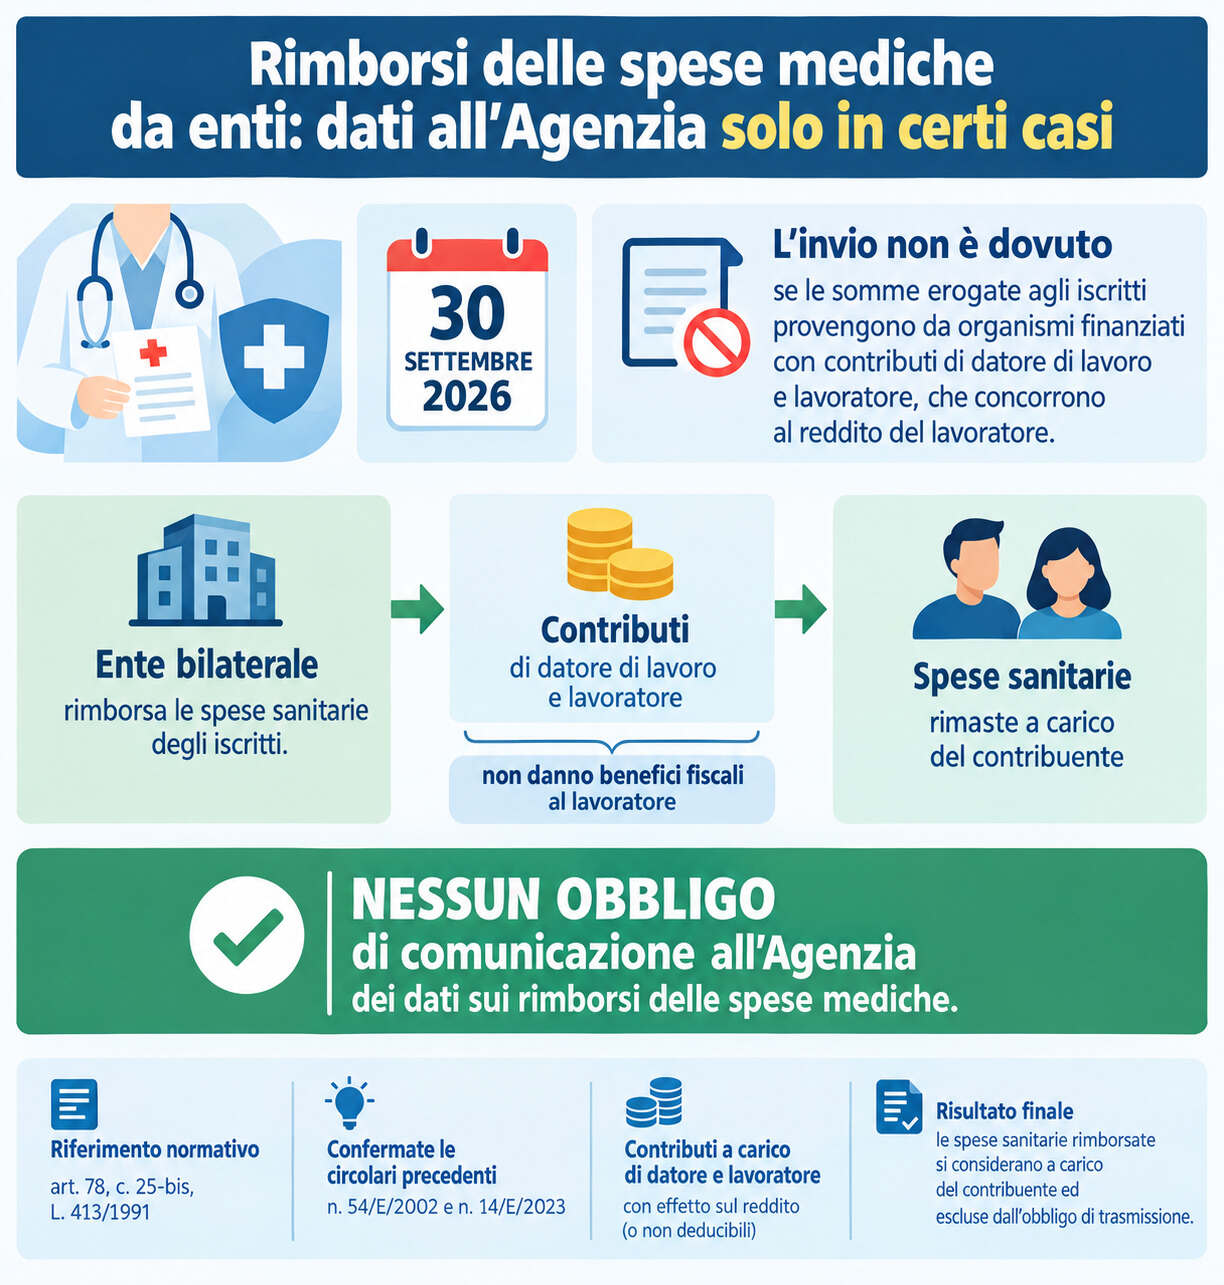
Nessun obbligo se il contribuente non ha ottenuto un beneficio fiscale
L’Agenzia delle entrate, richiamando anche i chiarimenti già forniti con le circolari n. 54/E del 2002 e n. 14/E del 2023, ribadisce un criterio preciso.
Quando il rimborso riguarda spese che sono rimaste fiscalmente a carico del contribuente, non è necessario trasmettere i relativi dati all’Agenzia.
Sono considerate tali le spese rimborsate attraverso contributi o premi che non hanno determinato alcun beneficio fiscale per il lavoratore, né sotto forma di deduzione o detrazione, né attraverso l’esclusione dal reddito imponibile.
In altre parole, l’assenza di un vantaggio fiscale sul contributo esclude, in questo caso, l’obbligo di comunicazione del rimborso sanitario.
I contributi agli enti bilaterali e il reddito del lavoratore
Un precedente chiarimento dell’Amministrazione finanziaria, contenuto nella risposta n. 24 del 2018, aveva già affrontato il trattamento fiscale dei contributi versati agli enti bilaterali.
Secondo l’Agenzia, i contributi corrisposti dal datore di lavoro a un ente bilaterale concorrono alla formazione del reddito di lavoro dipendente quando non rientrano tra le somme escluse dal reddito ai sensi dell’articolo 51, comma 2, lettera a), del Tuir.
La disposizione consente infatti di non considerare nel reddito di lavoro dipendente determinati contributi previdenziali e assistenziali versati dal datore di lavoro o dal lavoratore in conformità a disposizioni di legge.
Tale esclusione, come precisato dall’Agenzia, non si applica ai contributi destinati a finalità assistenziali che non siano obbligatori per legge, come quelli corrisposti agli enti bilaterali sulla base di accordi contrattuali.
Lo stesso orientamento è stato successivamente confermato anche con la risoluzione n. 54/E del 2020.
Il caso esaminato dall’Agenzia delle entrate
Nel caso sottoposto all’esame dell’Amministrazione finanziaria, l’ente bilaterale era finanziato, in base al Contratto provinciale di lavoro (Cpl) e al proprio Statuto, attraverso contributi versati sia dai datori di lavoro sia dai lavoratori.
I contributi venivano materialmente versati dal datore di lavoro, che poteva rivalersi sul lavoratore per la quota di sua competenza. Inoltre, la parte del contributo a carico dell’azienda costituiva una componente della retribuzione del lavoratore.
L’ente aveva inoltre precisato che:
- i contributi versati dal datore di lavoro concorrevano alla formazione del reddito imponibile del lavoratore;
- la quota versata dal lavoratore non era fiscalmente deducibile ai fini dell’Irpef.
Di conseguenza, nessuna delle due componenti del finanziamento determinava un beneficio fiscale per il lavoratore.
Perché i rimborsi non devono essere comunicati
Sulla base di questi elementi, l’Agenzia delle entrate ha concluso che le spese sanitarie rimborsate dall’ente bilaterale devono essere considerate rimaste a carico dei lavoratori.
Il motivo è che i contributi utilizzati per finanziare le prestazioni non avevano prodotto alcun vantaggio fiscale: la quota a carico del datore di lavoro era già stata assoggettata a imposizione come reddito del dipendente, mentre quella sostenuta direttamente dal lavoratore non poteva essere dedotta ai fini Irpef.
Pertanto, nel caso esaminato, l’ente bilaterale non è tenuto a trasmettere all’Agenzia delle entrate i dati relativi alle spese sanitarie rimborsate.
Il chiarimento conferma quindi che, ai fini dell’obbligo di comunicazione previsto dall’articolo 78, comma 25-bis, della legge n. 413/1991, assume particolare rilevanza il trattamento fiscale dei contributi che finanziano il rimborso e, in particolare, l’eventuale beneficio fiscale riconosciuto al lavoratore.
L’articolo Rimborsi spese mediche da enti: dati all’Agenzia solo in determinati casi proviene da Misterfisco.
