


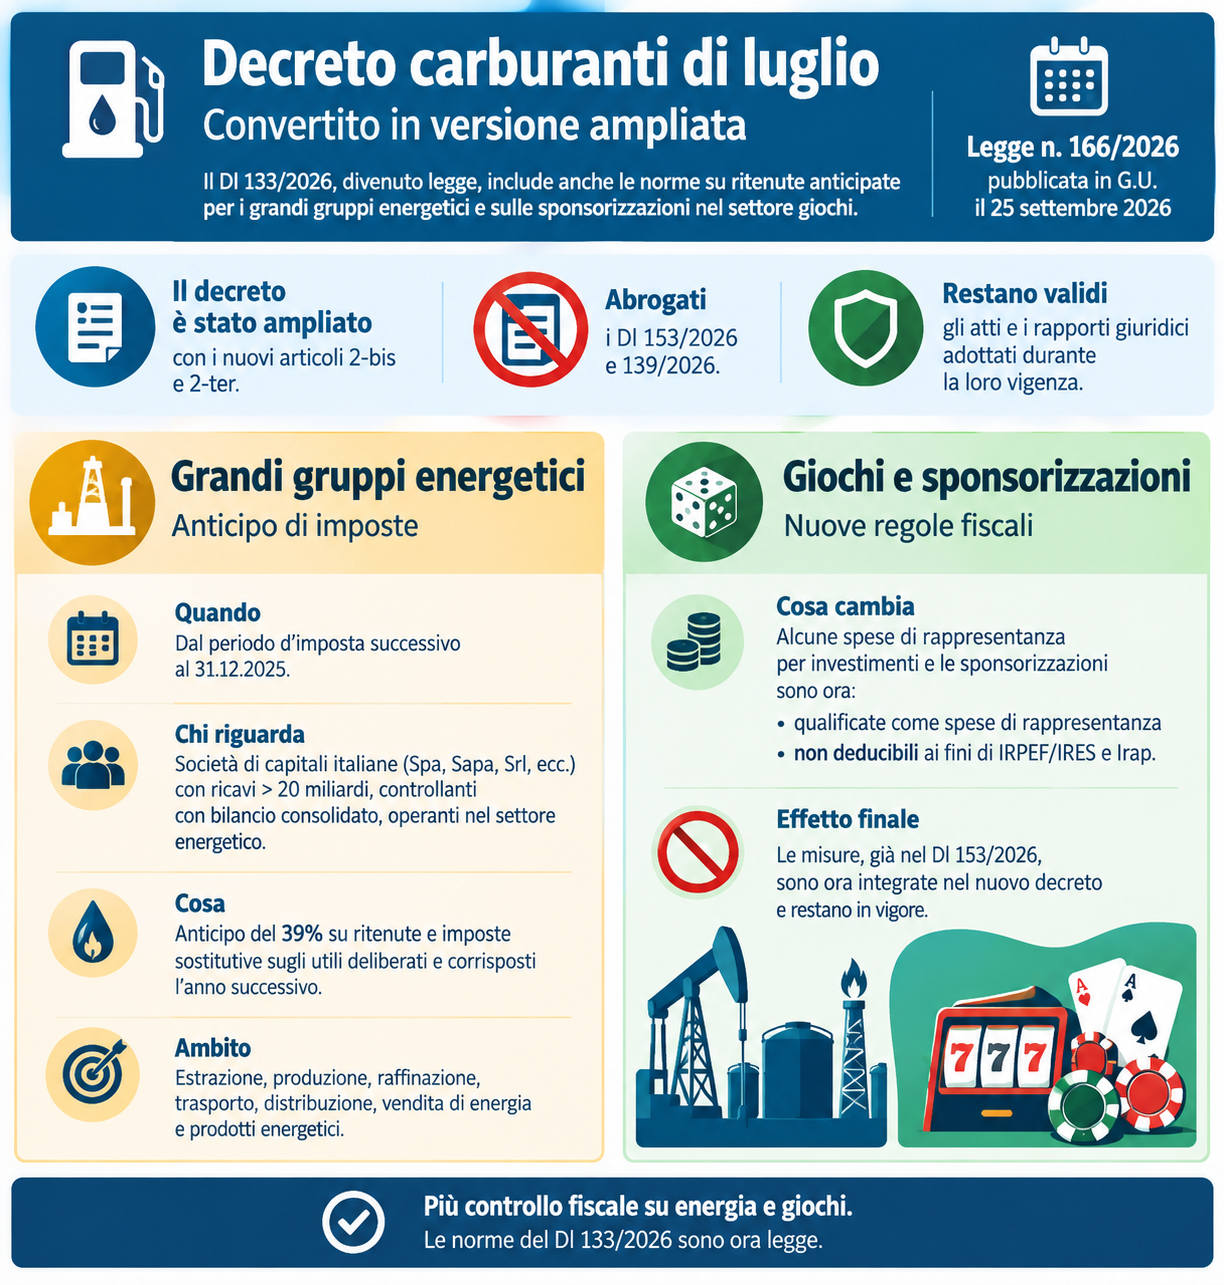
La legge n. 166 del 25 settembre 2026, di conversione del Dl n. 133 del 27 luglio 2026, amplia il contenuto fiscale del cosiddetto decreto carburanti di luglio.
Nel provvedimento confluiscono anche alcune disposizioni contenute nel Dl n. 153 del 26 agosto 2026, successivamente abrogato. Tra le principali novità rientrano il versamento anticipato di ritenute e imposte sostitutive sugli utili distribuiti dai grandi gruppi energetici e le nuove regole sulla deducibilità di alcune spese sostenute nel settore dei giochi.
La legge di conversione è stata pubblicata nella Gazzetta Ufficiale del 25 settembre 2026.
Cosa cambia con la legge n. 166/2026
La conversione del Dl n. 133/2026 non si limita a confermare le misure originarie contro il caro carburanti e le disposizioni relative all’Ilva.
Il testo è stato infatti integrato con due nuove disposizioni:
- articolo 2-bis, dedicato all’anticipo del prelievo fiscale sugli utili deliberati dai grandi gruppi energetici;
- articolo 2-ter, relativo al trattamento fiscale di alcune spese sostenute nel settore dei giochi.
Le due norme riproducono, con il loro inserimento nel Dl n. 133/2026, disposizioni che erano state introdotte dal Dl n. 153/2026.
La legge n. 166/2026 ha inoltre abrogato il Dl n. 153/2026 e il Dl n. 139/2026, facendo comunque salvi gli atti, i provvedimenti adottati e gli effetti prodotti durante il periodo di vigenza dei decreti.
Anticipo delle imposte sugli utili dei grandi gruppi energetici
Una delle principali novità riguarda le società energetiche di maggiori dimensioni.
L’articolo 2-bis del Dl n. 133/2026 introduce, a partire dal periodo d’imposta successivo a quello in corso al 31 dicembre 2025, un meccanismo di anticipazione del prelievo fiscale sugli utili deliberati dai grandi gruppi energetici.
L’obiettivo della norma è anticipare una parte delle somme che sarebbero dovute sotto forma di ritenute e imposte sostitutive al momento della successiva effettiva distribuzione degli utili.
La misura, quindi, non modifica la tassazione definitiva dei dividendi, ma ne anticipa temporalmente il versamento.
Quali società sono interessate
Il nuovo meccanismo riguarda le società di capitali residenti in Italia indicate dall’articolo 73, comma 1, lettera a), del Tuir, tra cui:
- le società per azioni;
- società in accomandita per azioni;
- le società a responsabilità limitata;
- società cooperative;
- altri soggetti societari rientranti nella disposizione.
Devono inoltre essere presenti specifiche condizioni.
La società deve essere una controllante tenuta alla redazione del bilancio consolidato e deve aver conseguito, sulla base dell’ultimo bilancio consolidato approvato, ricavi complessivi superiori a 20 miliardi di euro.
È inoltre necessario che il gruppo operi nel settore energetico.
Quali attività rientrano nella disciplina
Il perimetro comprende le attività svolte direttamente dalla società o dalle imprese incluse nel perimetro di consolidamento, tra cui:
- estrazione e produzione;
- importazione definitiva;
- introduzione nel territorio dello Stato da altri Paesi dell’Unione europea;
- raffinazione e trasformazione;
- stoccaggio;
- trasporto;
- distribuzione;
- commercializzazione e vendita di petrolio greggio;
- prodotti petroliferi;
- gas naturale e gas naturale liquefatto;
- altri prodotti energetici;
- energia elettrica.
Per verificare il superamento della soglia dei 20 miliardi di euro si considerano i ricavi relativi alle attività effettivamente esercitate, al netto delle operazioni infragruppo eliminate nel bilancio consolidato.
Come funziona il versamento anticipato
L’obbligo scatta quando gli utili vengono deliberati in un esercizio e corrisposti in quello successivo.
L’importo da versare anticipatamente è pari al 39% delle ritenute e delle imposte sostitutive che sarebbero dovute se gli utili fossero stati distribuiti nello stesso esercizio in cui è stata adottata la delibera.
Il calcolo deve tenere conto della natura dei beneficiari degli utili e del regime fiscale applicabile alla data della deliberazione.
Il versamento deve essere effettuato entro il 30 novembre di ogni anno.
L’importo anticipato non può essere versato utilizzando in compensazione altri crediti fiscali.
Le eventuali modifiche successive alla data o alle modalità di pagamento dei dividendi non fanno venir meno l’obbligo di anticipazione.
Cosa succede se la distribuzione degli utili viene revocata
In caso di revoca totale o parziale della deliberazione di distribuzione, la parte dell’importo anticipato riferita agli utili non più destinati alla distribuzione diventa immediatamente utilizzabile in compensazione.
Per tale utilizzo non si applicano i limiti annuali ordinari.
In alternativa, la società può richiedere il rimborso della somma.
Il credito d’imposta per le somme anticipate
A fronte dell’importo effettivamente versato, la società ottiene un credito d’imposta di pari ammontare.
Il credito può essere utilizzato a partire dalla data di effettiva corresponsione degli utili, in diminuzione delle ritenute e delle imposte sostitutive applicate alla stessa distribuzione.
Se rimane un’eccedenza, questa può essere:
- utilizzata in compensazione senza i limiti annuali;
- oppure richiesta a rimborso.
Il credito d’imposta non concorre alla formazione del reddito imponibile e del valore della produzione netta ai fini Irap.
Anche il versamento anticipato è fiscalmente irrilevante ai fini delle imposte sui redditi e dell’Irap. Non rappresenta quindi un costo deducibile e non determina un’imputazione di reddito in capo ai soci.
Resta invariata la tassazione ordinaria degli utili: l’anticipazione non modifica il presupposto impositivo, le aliquote o le modalità di applicazione delle ritenute e delle imposte sostitutive.
Prima applicazione della nuova disciplina
Per la prima applicazione, l’obbligo riguarda esclusivamente gli utili:
- la cui distribuzione sia stata deliberata prima del 27 agosto 2026;
- la cui corresponsione sia prevista dopo il 31 dicembre 2026.
Le modalità operative e i flussi informativi tra società e intermediari saranno definiti con un apposito decreto del ministro dell’Economia e delle Finanze.
La disciplina trova inoltre collocazione nel nuovo articolo 55-bis del Testo unico in materia di versamenti e riscossione, con efficacia dal 1° gennaio 2027.
Nuove regole fiscali per le spese nel settore dei giochi
L’articolo 2-ter del Dl n. 133/2026 interviene sul trattamento fiscale di alcune spese sostenute nel settore dei giochi.
La disposizione riproduce le norme introdotte dal Dl n. 153/2026 e interviene principalmente su:
- campagne informative sul gioco responsabile;
- iniziative per la prevenzione del gioco patologico;
- sponsorizzazioni;
- contratti analoghi alle sponsorizzazioni.
Campagne sul gioco responsabile: spese di rappresentanza
La legge modifica l’articolo 108 del Tuir, introducendo il comma 2-bis.
Sono qualificate in ogni caso come spese di rappresentanza le spese sostenute dai concessionari di giochi pubblici per conto dello Stato per campagne informative e iniziative di comunicazione responsabile finalizzate alla tutela dei giocatori e alla prevenzione del gioco patologico.
La disposizione riguarda le attività individuate dall’articolo 15, commi 2 e 3, del Dlgs n. 41/2024 e i soggetti qualificati come concessionari ai sensi dell’articolo 2, comma 1, lettera b), dello stesso decreto legislativo.
Sponsorizzazioni nel settore dei giochi: costi indeducibili
Più restrittiva è la disciplina prevista per determinate spese di sponsorizzazione e per i contratti di natura analoga richiamati dall’articolo 9 del Dl n. 87/2018.
La norma riguarda le spese sostenute da soggetti riconducibili, direttamente o indirettamente, agli operatori del gioco legale che forniscono:
- comunicazioni informative sul gioco;
- servizi di comparazione delle quote;
- servizi di comparazione delle offerte.
Per queste spese è prevista la totale indeducibilità sia ai fini delle imposte sui redditi sia ai fini dell’Irap.
Le nuove disposizioni sono state riprodotte anche nel nuovo articolo 117 del Testo unico delle imposte sui redditi.
Da quando si applicano le nuove regole sui giochi
La disciplina si applica alle spese sostenute a partire dal periodo d’imposta successivo a quello in corso al 31 dicembre 2025.
Per i contribuenti con esercizio coincidente con l’anno solare, le nuove regole trovano quindi applicazione dal 2026.
Un decreto annuale del ministro dell’Economia e delle Finanze dovrà inoltre accertare le maggiori entrate derivanti dalle disposizioni, che saranno destinate al Fondo per interventi strutturali di politica economica.
Decreto carburanti luglio 2026: le principali novità in sintesi
La legge di conversione n. 166/2026 amplia quindi il quadro fiscale del Dl n. 133/2026.
Le principali novità riguardano:
| Misura | Soggetti interessati | Effetto |
|---|---|---|
| Anticipo del prelievo sugli utili | Grandi gruppi energetici con ricavi consolidati superiori a 20 miliardi di euro | Versamento anticipato del 39% delle ritenute e imposte sostitutive potenziali |
| Credito d’imposta | Società che effettuano il versamento anticipato | Credito di importo pari alla somma anticipata |
| Campagne sul gioco responsabile | Concessionari di giochi pubblici per conto dello Stato | Qualificazione delle spese come spese di rappresentanza |
| Sponsorizzazioni e contratti analoghi | Soggetti riconducibili agli operatori del gioco legale | Indeducibilità ai fini delle imposte sui redditi e dell’Irap |
| Abrogazione del Dl n. 153/2026 | Tutti i soggetti interessati dalle precedenti disposizioni | Salvezza degli effetti e dei rapporti giuridici sorti durante la vigenza |
Le modifiche del DL carburanti
Il Dl carburanti n. 133/2026, convertito nella legge n. 166/2026, assume una portata più ampia rispetto al testo originario.
La legge di conversione incorpora infatti disposizioni fiscali precedentemente contenute nel Dl n. 153/2026, introducendo nuove regole sull’anticipo delle ritenute relative agli utili dei grandi gruppi energetici e sul trattamento fiscale delle sponsorizzazioni e delle iniziative di comunicazione nel settore dei giochi.
Per le società energetiche interessate, il punto centrale è l’obbligo di anticipare il 39% delle ritenute e delle imposte sostitutive potenzialmente dovute sulla distribuzione degli utili, con successivo riconoscimento di un credito d’imposta di pari importo.
Nel settore dei giochi, invece, la nuova disciplina distingue tra le iniziative di comunicazione responsabile, qualificate come spese di rappresentanza, e determinate sponsorizzazioni e spese analoghe, per le quali viene prevista l’indeducibilità fiscale.
L’articolo Decreto carburanti di luglio 2026: la legge di conversione amplia le misure fiscali proviene da Misterfisco.
